
Por Cleber Lourenço
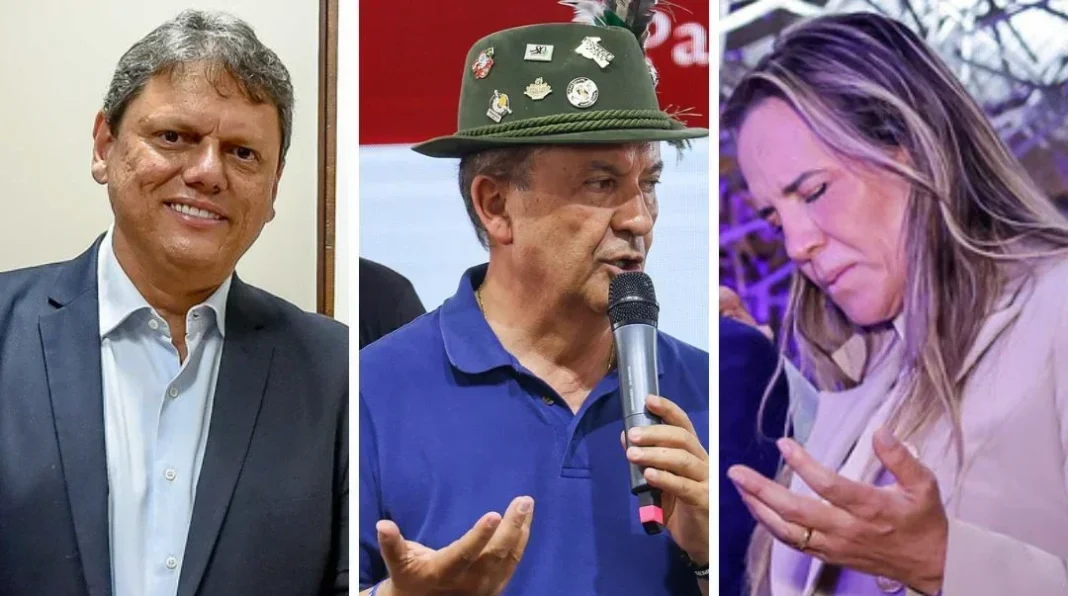
Governadores que fizeram campanha prometendo reduzir ou não aumentar impostos tiveram seus estados entre os que aprovaram o reajuste do ICMS sobre combustíveis, decidido apenas dois dias depois do segundo turno das eleições de 2026. Entre eles estão Tarcísio de Freitas (Republicanos-SP), Jorginho Mello (PL-SC) e Celina Leão (PP-DF), aliados do ex-presidente Jair Bolsonaro. A decisão, tomada em 27 de outubro pelo Conselho Nacional de Política Fazendária (Confaz), elevará a tributação sobre gasolina, diesel e gás de cozinha a partir de 1º de fevereiro de 2027.
O aumento mais expressivo será sobre o diesel. O imposto passará de R$ 1,17 para R$ 1,30 por litro, uma elevação de 11,1%. Na gasolina, a cobrança subirá de R$ 1,57 para R$ 1,64 por litro, enquanto o ICMS sobre o gás de cozinha passará de R$ 1,47 para R$ 1,54 por quilo. Para um botijão de 13 quilos, isso representa R$ 0,91 a mais em tributação.
A aprovação ocorreu por meio de convênios do Confaz, órgão que reúne os secretários estaduais da Fazenda e representantes do governo federal. A ratificação antecipada dos acordos teve concordância unânime dos estados e do Distrito Federal, conforme ato publicado no Diário Oficial da União em 29 de outubro.
Promessas eleitorais e aumento de impostos
Em Santa Catarina, Jorginho Mello assinou, em 18 de setembro, um compromisso com a Federação das Indústrias de Santa Catarina (Fiesc) de não elevar a carga tributária estadual durante o próximo mandato. Pouco mais de um mês depois, o estado participou da aprovação do reajuste que entrará em vigor justamente no período abrangido pela promessa.
O compromisso assumido por Jorginho tratava da carga tributária estadual como um todo, e não especificamente das alíquotas dos combustíveis. Ainda assim, a decisão coloca em discussão como o governo pretende conciliar o reajuste com a promessa feita durante a campanha.
No Distrito Federal, a diferença entre o discurso eleitoral e a decisão tributária foi ainda mais próxima. Em 22 de outubro, cinco dias antes da reunião do Confaz, Celina Leão defendeu publicamente a manutenção de impostos reduzidos sobre combustíveis. Em 27 de outubro, o Distrito Federal participou da aprovação das novas alíquotas.
Já em São Paulo, Tarcísio de Freitas defendeu a redução do peso dos impostos sobre a população em uma manifestação pública no próprio dia 27 de outubro. Na mesma data, o governo paulista participou da decisão do Confaz, representado pelo secretário da Fazenda, Samuel Kinoshita.
A lista inclui outros governadores que apoiaram Flávio Bolsonaro (PL-RJ) na disputa presidencial. Em Mato Grosso do Sul, Eduardo Riedel (PP) havia defendido, em janeiro, a manutenção da carga tributária para preservar o consumo e os empregos. Em Mato Grosso, Otaviano Pivetta (Republicanos) também se manifestou favoravelmente à redução de impostos. Ambos os estados participaram da decisão.
Em Goiás, Daniel Vilela (MDB) apresentou durante a campanha o compromisso de não criar tributos nem ampliar a carga tributária. O estado também integrou a aprovação dos convênios.
Aumento foi aprovado após o segundo turno
A proximidade entre a votação e a decisão tributária chama atenção. O segundo turno ocorreu em 25 de outubro. Dois dias depois, os representantes estaduais aprovaram os convênios que estabeleceram as novas alíquotas.
A decisão não ficou restrita aos governos alinhados ao bolsonarismo. Estados administrados por governadores de diferentes partidos participaram da aprovação, e a ratificação antecipada ocorreu por unanimidade.
O modelo atual de cobrança foi estabelecido pela Lei Complementar 192, sancionada em 2022 pelo então presidente Jair Bolsonaro. A legislação substituiu a cobrança percentual por valores fixos sobre cada litro ou quilo de combustível e atribuiu aos estados a definição conjunta das alíquotas.
O Comitê Nacional de Secretários de Fazenda (Comsefaz) afirma que o reajuste segue a metodologia de atualização baseada na variação dos preços dos combustíveis. Segundo o órgão, a medida busca preservar o valor da arrecadação estadual diante das mudanças de preços.
A legislação, porém, não determina um aumento automático todos os anos. As alíquotas são definidas pelos estados, que podem deliberar sobre sua redução, observadas as regras legais.
Embora a elevação do ICMS não signifique necessariamente um repasse integral e imediato aos preços nas bombas, ela aumenta a parcela de imposto incidente sobre produtos que têm impacto direto no orçamento das famílias e nos custos de transporte.
O reajuste também ocorre em um momento em que o governo federal mantém medidas de desoneração e subvenção destinadas a conter o preço dos combustíveis, especialmente do diesel.
A decisão do Confaz estabelece os novos valores nacionais, mas não esclarece individualmente os argumentos apresentados por cada representante estadual durante as negociações. A participação dos governos nos convênios está documentada; a posição pessoal de cada governador sobre as alíquotas específicas depende de manifestação de suas administrações.